Kapitał po wyjściu i wealth management – co zrobić z pieniędzmi po sprzedaży firmy?
Przez dwadzieścia lub trzydzieści lat większość Twojego majątku była związana z przedsiębiorstwem. Teraz sprzedałeś firmę, otrzymałeś znaczący kapitał i po raz pierwszy stoisz przed zupełnie innym rodzajem decyzji finansowych. Co dalej?
Kiedy prowadziłeś własny biznes, dobrze znałeś sposób, w jaki zarabia.
Wiedziałeś, skąd pochodzą przychody, jak negocjować z klientami, które inwestycje mogą zwiększyć możliwości przedsiębiorstwa i jakie ryzyka trzeba kontrolować.
Miałeś bezpośredni wpływ na dużą część decyzji.
Po sprzedaży sytuacja wygląda inaczej.
Zamiast udziałów w jednej firmie możesz posiadać gotówkę, należności z tytułu odroczonej ceny, inne aktywa lub dodatkowe zobowiązania wynikające z dokumentów transakcyjnych.
Pojawiają się nowe pytania:
Gdzie przechowywać środki do czasu przygotowania planu?
Ile kapitału należy zachować w płynnej formie?
Jak uwzględnić podatki i zobowiązania po transakcji?
Czy warto zainwestować część pieniędzy w kolejny biznes?
Jak ograniczyć zależność majątku rodziny od jednego rodzaju aktywów?
Komu powierzyć wsparcie w zarządzaniu kapitałem?
I jak przygotować przyszłe przekazanie majątku następnemu pokoleniu?
To pytania, których nie warto rozstrzygać pod wpływem chwilowej presji.
Sprzedaż przedsiębiorstwa jest końcem jednego sposobu budowania majątku, ale może być początkiem wieloletniego procesu zarządzania zgromadzonym kapitałem.
W dziesiątym, ostatnim kroku kompendium „Sukcesja czy EXIT?” przyglądamy się właśnie temu przejściu.
Nie podajemy gotowego portfela inwestycyjnego ani uniwersalnych proporcji podziału majątku.
Pokazujemy natomiast, jak uporządkować cele, ryzyka, płynność i współpracę z odpowiednimi specjalistami, aby kolejne decyzje były świadome.
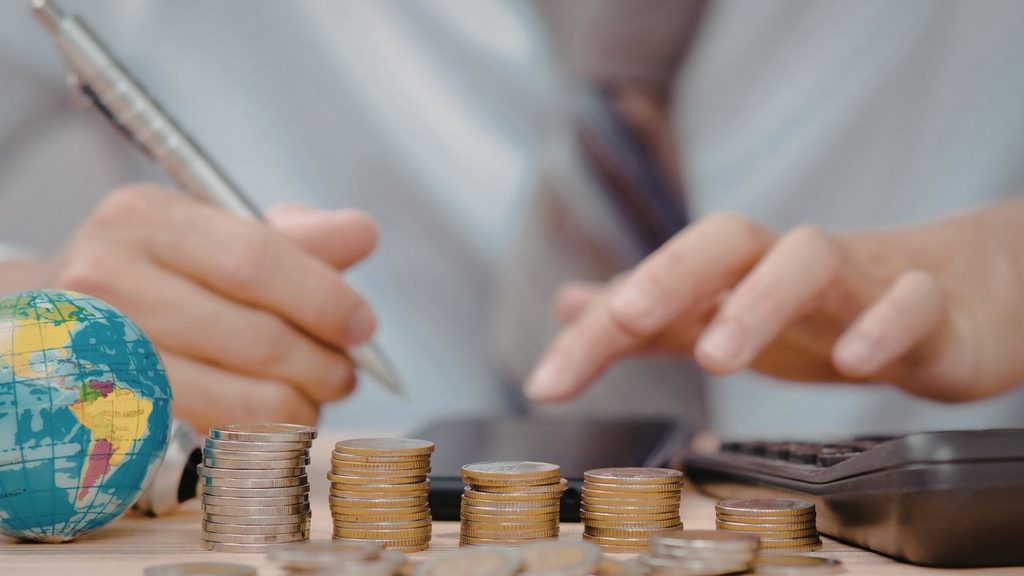
Dlaczego przedsiębiorca po EXIT-cie staje przed nowym rodzajem ryzyka?
Właściciel dobrze prosperującej firmy może posiadać duży majątek, ale niewielką część tego majątku w płynnej formie.
Większość wartości może być ulokowana w udziałach, nieruchomościach wykorzystywanych w działalności lub innych aktywach przedsiębiorstwa.
Po sprzedaży struktura majątku może zmienić się bardzo szybko.
To, co przez lata było kapitałem związanym z działalnością operacyjną, staje się środkami, którymi można dysponować w inny sposób.
Zmiana struktury majątku
Przed sprzedażą duża część Twojego majątku mogła być związana z jedną firmą.
Po transakcji możesz posiadać środki pieniężne oraz inne aktywa.
Nie oznacza to jednak, że cały kapitał jest już wolny od zobowiązań.
Zmiana sposobu podejmowania decyzji
W firmie posiadałeś doświadczenie operacyjne i możliwość wpływania na wyniki.
Na rynkach finansowych, przy inwestycjach nieruchomościowych czy w nowych przedsięwzięciach zakres kontroli może być znacznie mniejszy.
Zmiana rodzaju odpowiedzialności
Nie musisz już codziennie odpowiadać za pracowników i klientów dawnego przedsiębiorstwa.
Ale nadal podejmujesz decyzje dotyczące bezpieczeństwa finansowego rodziny oraz przyszłości posiadanego kapitału.
Zmiana otoczenia doradczego
Zaczynasz spotykać bankierów prywatnych, doradców inwestycyjnych, zarządzających aktywami i osoby proponujące udział w nowych projektach.
Nie każda z tych osób ma identyczne kompetencje, obowiązki ani model wynagrodzenia.
Nowe możliwości nie oznaczają braku ryzyka
Posiadanie znaczącej gotówki może dawać poczucie bezpieczeństwa.
Jednak inflacja, ryzyko kontrahenta, decyzje inwestycyjne, podatki, nieprzewidziane wydatki i zmiana sytuacji rodzinnej nadal mają znaczenie.
Po EXIT-cie problemem nie musi już być zdobywanie kapitału. Może nim stać się odpowiedzialne korzystanie z niego i ochrona możliwości, które zapewnia.
Pierwsza zasada: nie traktuj całej ceny sprzedaży jako wolnego kapitału
W poprzednich krokach wyjaśnialiśmy, że wartość przedsiębiorstwa, cena udziałów i kwota rzeczywiście otrzymana przez sprzedającego nie muszą być identyczne.
Warto ponownie zwrócić na to uwagę już po transakcji.
Cena zapisana w umowie
Może obejmować różne elementy wynagrodzenia.
Środki otrzymane przy closing
To kwota faktycznie rozliczona przy zamknięciu zgodnie z dokumentacją.
Płatności odroczone
Nie muszą być jeszcze dostępne.
Ich termin i warunki zależą od umowy.
Earn-out
Może zależeć od przyszłych wyników lub innych uzgodnionych mierników.
Nie należy traktować go jako gwarantowanej gotówki.
Escrow
Środki mogą podlegać określonym warunkom uwolnienia.
Podatki i koszty
Sprzedaż może powodować zobowiązania podatkowe oraz inne koszty wymagające rozliczenia.
Możliwe roszczenia po transakcji
Właściciel może nadal ponosić określoną odpowiedzialność wynikającą z umowy lub właściwego prawa.
Pierwsze praktyczne zadanie
Przygotuj z właściwymi specjalistami zestawienie:
- Środków już otrzymanych.
- Kwot należnych w przyszłości.
- Płatności warunkowych.
- Środków objętych zabezpieczeniami.
- Przewidywanych obowiązków podatkowych.
- Istotnych zobowiązań po transakcji.
- Planowanych wydatków.
- Kapitału, którym można rzeczywiście dysponować.
Dopiero po ustaleniu tej sytuacji można rozsądnie rozpocząć planowanie dalszego wykorzystania majątku.
Co zrobić z pieniędzmi bezpośrednio po sprzedaży firmy?
Nie ma obowiązku natychmiastowego inwestowania wszystkich dostępnych środków.
Właściciel może potrzebować czasu na zakończenie rozliczeń, poznanie nowego otoczenia finansowego i przygotowanie planu.
Najważniejsze jest jednak, aby ten okres również był odpowiednio zarządzany.
Ustal stan dostępnego kapitału
Warto dokładnie wiedzieć, jakie środki znajdują się na poszczególnych rachunkach, w jakich walutach i na jakich warunkach.
Oceń ryzyko przechowywania gotówki
Duże kwoty wymagają świadomego podejścia do bezpieczeństwa instytucji finansowych, zasad ochrony depozytów, koncentracji środków i dostępu do rachunków.
Nie należy zakładać, że wszystkie środki w jednej instytucji są objęte nieograniczoną gwarancją.
Właściwe limity i zasady należy zweryfikować zgodnie z aktualnymi przepisami i charakterem danego produktu.
Zaplanuj zobowiązania
Zanim podejmiesz długoterminowe decyzje, warto określić rezerwy potrzebne do uregulowania podatków, kosztów oraz innych uzgodnionych obowiązków.
Nie podejmuj zobowiązań pod presją
Po sprzedaży firmy możesz otrzymywać liczne propozycje inwestycyjne.
Nie musisz podejmować decyzji tylko dlatego, że ktoś przedstawia ofertę jako wyjątkową okazję.
Ustal, kto ma dostęp do informacji
Znaczący majątek wymaga odpowiedzialnego zarządzania prywatnością i bezpieczeństwem.
Nie każda osoba z otoczenia biznesowego musi znać szczegóły finansowe transakcji.
Przygotuj wstępny plan
Warto określić potrzeby rodziny, planowane wydatki i długoterminowe cele, zanim przejdziesz do wyboru konkretnych rozwiązań.
Pierwszym celem po otrzymaniu kapitału nie musi być maksymalizacja stopy zwrotu. Powinno nim być zrozumienie nowej sytuacji i ograniczenie ryzyka pochopnych decyzji.
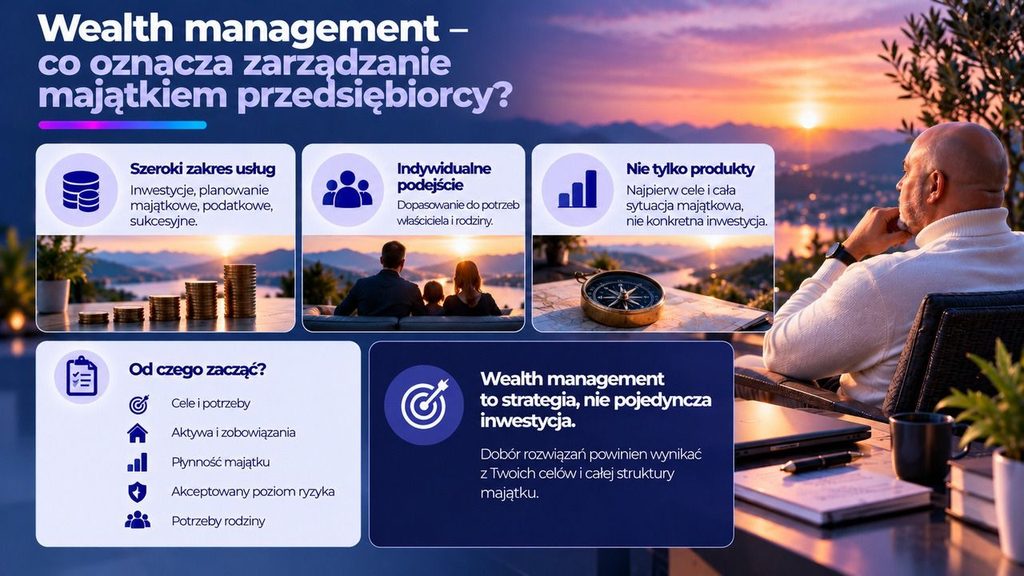
Wealth management – co oznacza zarządzanie majątkiem przedsiębiorcy?
Wealth management to szerokie określenie usług i działań związanych z zarządzaniem majątkiem, planowaniem finansowym oraz określonymi potrzebami właściciela kapitału.
Zakres takich usług może się różnić pomiędzy instytucjami.
W niektórych przypadkach obejmuje głównie rozwiązania inwestycyjne.
W innych również planowanie majątkowe, sukcesyjne, podatkowe, analizę ryzyka i koordynację specjalistów.
Nie należy więc zakładać, że każda usługa określana jako wealth management zapewnia identyczny poziom wsparcia.
Od czego powinien zaczynać się proces?
Od zrozumienia sytuacji właściciela.
Nie od wskazania konkretnego produktu finansowego.
Warto ustalić:
- Jakie aktywa i zobowiązania posiada rodzina.
- Jaka część majątku jest płynna.
- Jakie wydatki są planowane.
- Jakie są cele długoterminowe.
- Jaki poziom ryzyka jest akceptowalny.
- Jakie potrzeby mają poszczególni członkowie rodziny.
- Czy właściciel chce aktywnie zarządzać inwestycjami.
- Jak powinno wyglądać przyszłe przekazanie majątku.
- Jakie obowiązki i ograniczenia wynikają z aktualnej struktury prawnej.
Dlaczego sam wybór produktów nie wystarcza?
Bo nawet dobry instrument finansowy może okazać się niewłaściwy dla osoby, która potrzebuje środków w innym terminie, nie akceptuje określonego ryzyka lub posiada już nadmierną koncentrację majątku.
Wealth management powinien zaczynać się od celów właściciela i całej struktury majątku, a nie od propozycji pierwszej inwestycji.
Private banking, wealth management i family office – czym się różnią?
Te pojęcia są często używane obok siebie, ale nie oznaczają dokładnie tego samego.
Private banking
Private banking oznacza model obsługi bankowej skierowany do określonych klientów posiadających znaczący majątek.
Zakres usług może obejmować bankowość, produkty inwestycyjne, finansowanie i inne rozwiązania oferowane przez daną instytucję.
Warunki dostępu i zakres obsługi różnią się pomiędzy bankami.
Private banking nie musi zapewniać pełnej koordynacji wszystkich obszarów majątku rodziny.
Wealth management
To szersze określenie zarządzania i planowania majątkowego.
W zależności od dostawcy może obejmować analizę celów, inwestycje, ryzyka i wybrane zagadnienia sukcesyjne.
Family office
Family office to model organizacji zarządzania majątkiem rodziny, który może łączyć różne funkcje: inwestycyjne, administracyjne, prawne, podatkowe, raportowe i sukcesyjne.
Może przyjmować odmienne formy.
Nie każda rodzina potrzebuje własnej rozbudowanej struktury.
Single Family Office
Jest organizacją skoncentrowaną na potrzebach jednej rodziny, przy odpowiednio przyjętym zakresie zadań.
Multi Family Office
Obsługuje więcej niż jedną rodzinę, często oferując określone wspólne zasoby i kompetencje.
Czy po sprzedaży firmy trzeba tworzyć family office?
Nie.
Znaczenie mają skala majątku, jego złożoność, liczba członków rodziny, zakres aktywów, potrzeby administracyjne i koszty obsługi.
Dla części przedsiębiorców wystarczająca może być współpraca z odpowiednio dobranymi doradcami i instytucjami.
Nie wybieraj najbardziej rozbudowanego modelu tylko dlatego, że brzmi profesjonalnie. Wybierz strukturę odpowiadającą rzeczywistym potrzebom Twojego majątku.
Dywersyfikacja majątku – dlaczego po EXIT-cie nie warto odtwarzać jednej wielkiej koncentracji?
Własna firma mogła przez wiele lat stanowić największą część Twojego majątku.
Posiadałeś w niej nie tylko kapitał, ale również doświadczenie, wpływ na decyzje i znajomość ryzyka.
Po sprzedaży możesz po raz pierwszy mieć możliwość rozłożenia majątku pomiędzy różne rodzaje aktywów.
To nie oznacza, że każda dywersyfikacja jest automatycznie korzystna.
Ważne jest właściwe rozumienie ryzyk oraz dopasowanie struktury majątku do celów właściciela.
Ryzyko koncentracji
Jeżeli większość kapitału ponownie trafi do jednego przedsięwzięcia, jednej branży, jednego kraju lub jednej instytucji, majątek może pozostawać w znacznym stopniu zależny od określonych zdarzeń.
Dywersyfikacja między rodzajami aktywów
Różne aktywa mogą posiadać odmienną płynność, zmienność wartości i charakter ryzyka.
Jednak podział majątku na wiele pozycji nie gwarantuje ochrony przed stratą.
Dywersyfikacja geograficzna
Ekspozycja na różne rynki może zmieniać profil ryzyka, ale może też wprowadzać kwestie walutowe, prawne i podatkowe.
Dywersyfikacja instytucjonalna
Warto analizować ryzyko związane z instytucjami przechowującymi aktywa i świadczącymi usługi.
Dywersyfikacja czasowa i płynnościowa
Nie wszystkie potrzeby finansowe występują w tym samym momencie.
Część majątku może być potrzebna do realizacji bliskich celów, a inne środki mogą mieć dłuższy horyzont.
Celem nie jest posiadanie możliwie największej liczby inwestycji. Celem jest świadome rozłożenie ryzyk przy zachowaniu zgodności z potrzebami właściciela.
Planowanie płynności – ile pieniędzy powinno pozostać dostępnych?
To jedno z pytań, na które nie należy odpowiadać uniwersalną kwotą lub procentem.
Właściciel po EXIT-cie może posiadać bardzo różne potrzeby.
Jedna osoba planuje zakup domu i wsparcie dorosłych dzieci.
Inna chce finansować nowy projekt biznesowy.
Kolejna przewiduje stopniowe pokrywanie kosztów życia z posiadanego majątku.
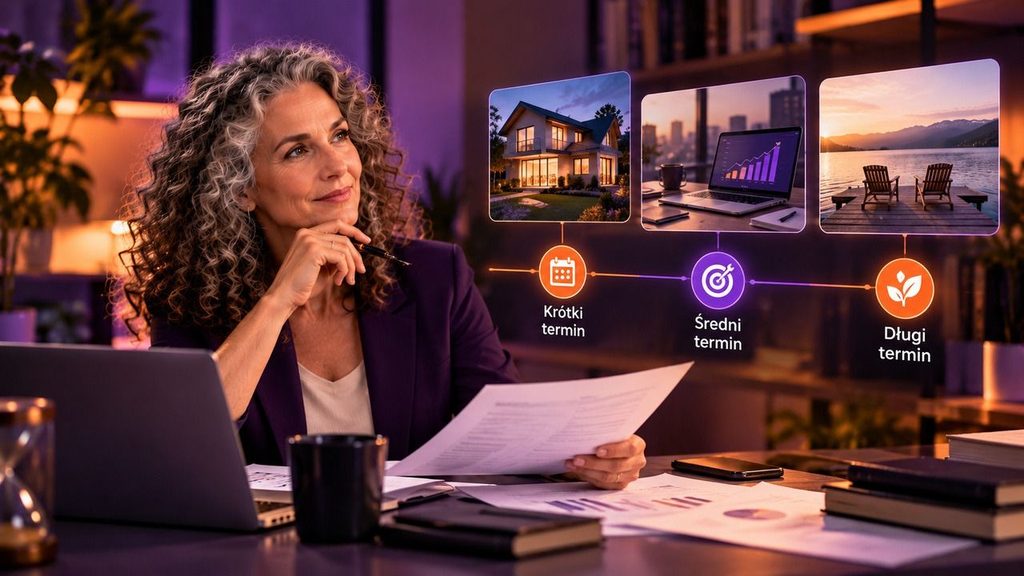
Trzy horyzonty potrzeb finansowych
Potrzeby krótkoterminowe
Obejmują wydatki i zobowiązania wymagające środków w relatywnie bliskim czasie.
Potrzeby średnioterminowe
Mogą dotyczyć planowanych zakupów, wsparcia rodziny lub innych przewidywalnych zobowiązań.
Cele długoterminowe
Mogą obejmować wieloletnie utrzymanie majątku, przyszłe potrzeby rodziny i sukcesję międzypokoleniową.
To podział pomocniczy, a nie obowiązkowa klasyfikacja inwestycyjna.
Dlaczego płynność jest ważna?
Ponieważ aktywo posiadające określoną wartość nie zawsze można szybko sprzedać bez ryzyka istotnych kosztów lub niekorzystnej ceny.
Warto więc dopasować strukturę majątku do przewidywanych terminów wydatków.
A jeśli planujesz nowy biznes?
Warto określić, jaka część kapitału mogłaby zostać zaangażowana w przedsięwzięcie, którego wynik jest niepewny.
Nie należy traktować dostępnych środków jako nieograniczonego budżetu na kolejne projekty.
Planowanie płynności ma sprawić, aby długoterminowe decyzje majątkowe nie zagrażały możliwości realizacji bliskich, ważnych potrzeb.
Ryzyko inwestycyjne – dlaczego przedsiębiorca nie powinien polegać wyłącznie na własnej intuicji?
Właściciel firmy posiada doświadczenie w podejmowaniu ryzyka.
To jedna z jego najważniejszych kompetencji.
Nie oznacza jednak, że wszystkie rodzaje ryzyka można oceniać w ten sam sposób.
Ryzyko własnego przedsiębiorstwa
Przez lata rozumiałeś branżę, zespół, konkurencję i możliwości operacyjne.
Mogłeś wpływać na wiele czynników decydujących o wynikach.
Ryzyko inwestycji finansowych
Może wynikać między innymi ze zmian rynkowych, emitenta, płynności, waluty, kontrahenta i konstrukcji produktu.
Ryzyko nowych projektów prywatnych
Jeśli angażujesz kapitał w spółkę założoną przez inną osobę, możesz posiadać znacznie mniejszy wpływ na zarządzanie niż w dotychczasowym biznesie.
Ryzyko nieruchomości
Może obejmować między innymi płynność, koncentrację lokalizacyjną, koszty utrzymania, zmiany cen i sytuację najemców.
Ryzyko produktów złożonych
Niektóre instrumenty mogą posiadać strukturę trudną do zrozumienia bez wiedzy specjalistycznej.
Nie należy podejmować decyzji wyłącznie na podstawie prezentowanego potencjalnego zysku.
Zasada dla przedsiębiorcy po EXIT-cie
Kompetencja w prowadzeniu jednej firmy nie jest automatycznie kompetencją w zarządzaniu całym portfelem różnorodnych aktywów.
Warto korzystać z odpowiednich specjalistów, ale równocześnie rozumieć ich rekomendacje oraz model wynagrodzenia.
Jak wybierać doradców finansowych po sprzedaży firmy?
Po EXIT-cie możesz spotkać wiele osób oferujących usługi związane z kapitałem.
Nie każda propozycja będzie dostosowana do Twoich potrzeb.
Dlatego wybór doradców warto potraktować jako osobny proces.
Sprawdź zakres kompetencji
Czy dana osoba zajmuje się planowaniem finansowym, doradztwem inwestycyjnym, prawem, podatkami czy inną specjalistyczną dziedziną?
Różne funkcje mogą wymagać odpowiednich uprawnień lub spełnienia określonych wymogów regulacyjnych.
Zweryfikuj uprawnienia i instytucję
Jeżeli usługa ma charakter regulowany, warto sprawdzić właściwe rejestry oraz status podmiotu.
Nie należy polegać wyłącznie na nazwie stanowiska lub marketingowej prezentacji.
Zapytaj o model wynagrodzenia
Czy doradca otrzymuje wynagrodzenie bezpośrednio od klienta?
Czy może otrzymywać określone prowizje lub inne korzyści związane z oferowanymi produktami?
Jak ujawniane są potencjalne konflikty interesów?
Poznaj pełne koszty
Istotne mogą być:
- Opłaty za usługę.
- Koszty zarządzania.
- Koszty produktów.
- Prowizje transakcyjne.
- Inne opłaty przewidziane w dokumentach.
Oceń sposób przedstawiania ryzyka
Profesjonalna rozmowa nie powinna ograniczać się do prezentacji potencjalnego zysku.
Ważne jest wyjaśnienie możliwości strat, płynności i ograniczeń danego rozwiązania.
Ustal sposób raportowania
Powinieneś rozumieć, jak będą przedstawiane wyniki, koszty i zmiany wartości majątku.
Unikaj presji
Nie musisz akceptować propozycji tylko dlatego, że otrzymałeś ją w ramach prestiżowej obsługi.
Dobry doradca powinien pomagać Ci rozumieć decyzje i ich konsekwencje, a nie zastępować analizę zapewnieniem, że dany produkt jest odpowiedni dla wszystkich zamożnych przedsiębiorców.
Family governance – jak ustalić zasady zarządzania majątkiem rodziny?
Znaczący majątek może wpływać na relacje i oczekiwania członków rodziny.
Nie każdy musi posiadać identyczne potrzeby, doświadczenie i stosunek do ryzyka.
Dlatego warto rozważyć nie tylko formalną strukturę majątku, ale również zasady podejmowania wspólnych decyzji.
Takie zagadnienia bywają określane jako family governance.
O czym warto rozmawiać?
Cele rodziny
Jaką funkcję ma pełnić majątek w kolejnych dekadach?
Zasady korzystania z kapitału
Jak będą podejmowane decyzje dotyczące ważnych wydatków i wsparcia członków rodziny?
Odpowiedzialność
Kto ma zajmować się określonymi sprawami i z jakim zakresem uprawnień?
Edukacja finansowa
Czy następcy rozumieją podstawowe zagadnienia związane z majątkiem, ryzykiem i odpowiedzialnością?
Komunikacja
Jak będą omawiane istotne decyzje i potencjalne konflikty?
Prywatność
Jakie informacje pozostają poufne i kto powinien mieć do nich dostęp?
Czy potrzebna jest konstytucja rodzinna?
W niektórych rodzinach pomocne może być przygotowanie dokumentu opisującego wartości, cele i zasady współpracy.
Nie należy jednak zakładać, że tego rodzaju dokument automatycznie wywołuje określone skutki prawne.
Formalne prawa i obowiązki wymagają odpowiednich instrumentów prawnych.
Dlaczego warto zacząć wcześnie?
Ponieważ przekazywanie wiedzy, odpowiedzialności i wartości nie odbywa się wyłącznie poprzez jednorazową czynność majątkową.
Przyszłość rodzinnego kapitału zależy również od przygotowania ludzi, którzy będą podejmować dotyczące go decyzje.
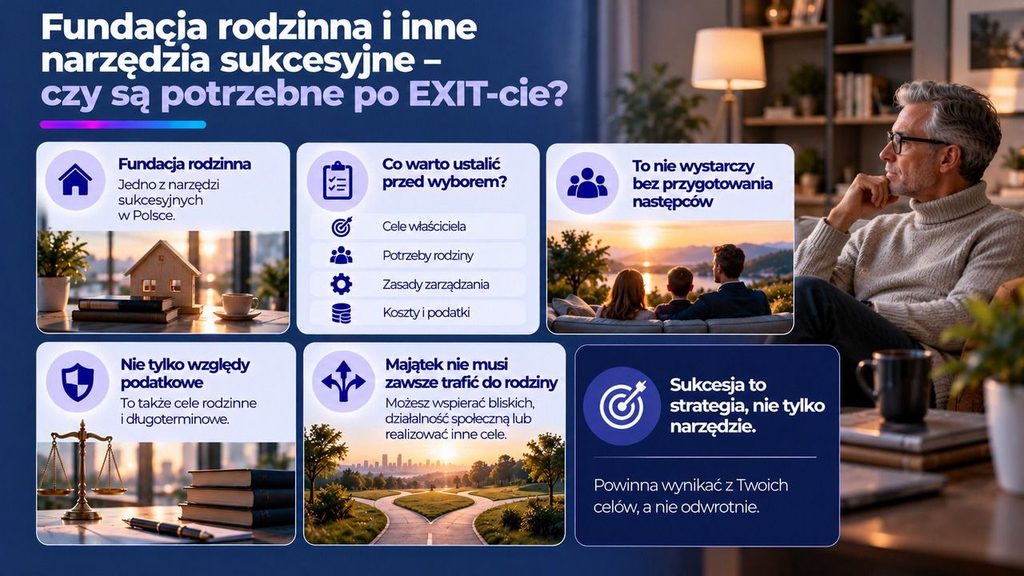
Fundacja rodzinna i inne narzędzia sukcesyjne – czy są potrzebne po EXIT-cie?
Po sprzedaży przedsiębiorstwa możesz rozważać długoterminowe uregulowanie zasad zarządzania majątkiem i jego przekazywania następcom.
W Polsce jednym z dostępnych narzędzi jest fundacja rodzinna.
Nie jest to jednak rozwiązanie automatycznie odpowiednie dla każdej osoby posiadającej znaczący kapitał.
Co należy ustalić przed wyborem struktury?
Przede wszystkim:
- Cele właściciela.
- Charakter i lokalizację aktywów.
- Potrzeby członków rodziny.
- Zasady zarządzania.
- Oczekiwany sposób przekazywania korzyści.
- Koszty utrzymania struktury.
- Konsekwencje prawne i podatkowe.
- Aktualny stan przepisów.
- Istniejące zobowiązania i ograniczenia.
Fundacja rodzinna a samodzielność następców
Sama konstrukcja prawna nie zapewnia, że członkowie rodziny będą umieli odpowiedzialnie podejmować decyzje.
Potrzebne może być przygotowanie kompetencji i odpowiednich zasad współpracy.
Dlaczego nie należy wybierać rozwiązania wyłącznie z powodów podatkowych?
Ponieważ konstrukcja majątkowa ma służyć również wieloletnim celom właścicielskim, rodzinnym i organizacyjnym.
Ocenianie jej wyłącznie przez pryzmat jednego skutku podatkowego może prowadzić do błędnych decyzji.
Czy majątek zawsze musi zostać przekazany następnym pokoleniom?
Nie.
Właściciel może posiadać różne plany dotyczące rodziny, działalności społecznej lub wykorzystania kapitału.
Ważne, aby zostały one wyrażone w sposób zgodny z prawem i świadomie przeanalizowane.
Sukcesja majątkowa powinna wynikać z celów rodziny i właściciela, a narzędzia prawne powinny być do nich dobierane. Nie odwrotnie.
Jak przygotować dzieci do odpowiedzialnego korzystania z majątku?
W sukcesji przedsiębiorstwa dużo mówi się o przygotowaniu następcy do zarządzania firmą.
Po sprzedaży równie ważne może być przygotowanie rodziny do odpowiedzialnego korzystania z kapitału.
Nie oznacza to, że każde dziecko przedsiębiorcy musi zostać inwestorem.
Jednak podstawowa wiedza o majątku i jego konsekwencjach może być ważna.
Zrozumienie źródeł majątku
Warto rozmawiać o tym, jak powstawał kapitał, jakie decyzje umożliwiły jego zbudowanie i jakie ryzyka były z nim związane.
Rozróżnienie dochodu i kapitału
Posiadanie majątku nie oznacza automatycznie, że można dowolnie wydawać środki bez wpływu na jego przyszłość.
Wiedza o ryzyku
Warto uczyć odpowiedzialnego podejmowania decyzji i unikania zobowiązań, których konsekwencje są niezrozumiałe.
Samodzielność
Następcy mogą posiadać własne cele zawodowe i życiowe.
Nie trzeba wymagać, aby powtarzali drogę biznesową założyciela.
Wspólne ustalenie zasad
Rodzina może potrzebować rozmowy o przyszłych rolach, prawach i oczekiwaniach.
W bardziej złożonych sytuacjach wsparcie prawne i mediacyjne może okazać się pomocne.
Przekazanie majątku nie zastępuje przekazania wiedzy o odpowiedzialności, która wiąże się z jego posiadaniem.
Kolejny biznes po EXIT-cie – szansa czy powrót do starego modelu życia?
Właściciel, który sprzedał przedsiębiorstwo, może odczuwać silną potrzebę rozpoczęcia czegoś nowego.
Przez lata dobrze radził sobie z podejmowaniem decyzji i rozwijaniem biznesu.
Nowy projekt może być naturalną kontynuacją jego zainteresowań.
Jednak warto wcześniej zadać sobie kilka pytań.
Czy naprawdę chcę znowu prowadzić firmę?
A może bardziej interesuje mnie udział kapitałowy bez codziennego zarządzania?
Czy znam branżę?
Doświadczenie w jednym sektorze nie oznacza automatycznie dobrej znajomości innego.
Jaki poziom ryzyka akceptuję?
Nowe przedsięwzięcie może wymagać kapitału, czasu i dodatkowych zobowiązań.
Czy zaangażowanie nie ograniczy mojej swobody?
Jeśli EXIT miał zapewnić więcej czasu dla rodziny i zainteresowań, kolejne intensywne przedsięwzięcie może prowadzić do powrotu dawnych obciążeń.
Czy posiadam odpowiedni zespół?
Jeżeli nie chcesz zarządzać projektem osobiście, trzeba ocenić przygotowanie osób, które mają prowadzić działalność.
Co jeśli inwestycja się nie powiedzie?
Warto rozważyć konsekwencje dla całej sytuacji majątkowej.
Nie każda możliwość inwestycyjna zasługuje na wykorzystanie tylko dlatego, że masz kapitał i doświadczenie przedsiębiorcze.
Działalność społeczna i filantropia – czy kapitał może służyć także innym celom?
Po sprzedaży firmy niektórzy przedsiębiorcy chcą wspierać inicjatywy wykraczające poza dotychczasową działalność.
Mogą interesować ich edukacja, nauka, rozwój lokalnej społeczności, kultura lub inne obszary.
To także może być element świadomego planowania majątku.
Określ, co jest dla Ciebie ważne
Nie każda inicjatywa musi odpowiadać Twoim wartościom.
Warto wybrać obszary, które rzeczywiście chcesz wspierać.
Ustal formę zaangażowania
Może obejmować środki finansowe, czas, kompetencje lub inne zasoby.
Zadbaj o odpowiedzialność
Także działalność społeczna wymaga analizy celów, sposobu wykorzystania środków i odpowiedniego zarządzania.
Uwzględnij aspekty prawne i podatkowe
Różne formy wsparcia mogą wywoływać odmienne konsekwencje.
Należy je ocenić przed wyborem konkretnego rozwiązania.
Nie traktuj filantropii jak obowiązku
To indywidualna decyzja właściciela, a nie niezbędny etap każdego EXIT-u.
Kapitał może służyć różnym celom. Najważniejsze, aby ich wybór wynikał z Twojej świadomej decyzji.
Bezpieczeństwo majątku – nie tylko inwestycje, ale również ludzie i procedury
Wraz ze wzrostem złożoności majątku większego znaczenia może nabierać bezpieczeństwo organizacyjne.
Chodzi nie tylko o to, w jakich aktywach znajdują się środki.
Ważne jest również, kto posiada dostęp do informacji, jak podejmowane są decyzje i jakie mechanizmy chronią przed błędami.
Bezpieczeństwo cyfrowe
Warto stosować odpowiednie rozwiązania ochrony kont, danych i dostępu do usług finansowych.
Weryfikacja instrukcji płatniczych
Przy większych transferach szczególne znaczenie może mieć potwierdzanie tożsamości odbiorców i autentyczności dyspozycji.
Rozdzielenie kompetencji
W bardziej złożonych strukturach jedna osoba nie zawsze powinna samodzielnie inicjować, zatwierdzać i rozliczać wszystkie operacje.
Dokumentacja
Warto posiadać aktualny obraz aktywów, zobowiązań i osób odpowiedzialnych za poszczególne kwestie.
Plan awaryjny
Co się stanie, jeśli właściciel czasowo nie będzie mógł podejmować decyzji?
Jak rodzina uzyska potrzebne informacje zgodnie z prawem?
Ochrona prywatności
Niepotrzebne ujawnianie szczegółów majątku może zwiększać określone ryzyka.
Ubezpieczenia
W zależności od sytuacji warto przeanalizować rzeczywiste potrzeby ochrony ubezpieczeniowej i warunki dostępnych rozwiązań.
Nie każde ubezpieczenie jest potrzebne, a zakres ochrony zależy od konkretnej umowy.
Ochrona majątku polega również na budowaniu przejrzystych i bezpiecznych zasad podejmowania decyzji.
Jak mierzyć, czy zarządzanie majątkiem odpowiada Twoim celom?
W przedsiębiorstwie przez lata mogłeś koncentrować się na wzroście przychodów, marżach i EBITDA.
Po EXIT-cie warto rozważyć szerszy zestaw kryteriów.
Płynność
Czy posiadasz odpowiednie środki do realizacji przewidywanych zobowiązań?
Ryzyko
Czy rozumiesz główne zagrożenia wynikające ze struktury majątku?
Koncentracja
Czy nadmierna część majątku nie zależy od jednego czynnika?
Koszty
Czy znasz rzeczywiste koszty usług i wykorzystywanych rozwiązań?
Przejrzystość
Czy potrafisz zrozumieć informacje otrzymywane od doradców i instytucji?
Zgodność z celami rodziny
Czy majątek wspiera potrzeby właściciela i bliskich?
Sukcesja
Czy przygotowano odpowiednie zasady przekazywania praw i odpowiedzialności?
Jakość życia
Czy sposób zarządzania majątkiem nie wymaga ponownie całkowitego podporządkowania codzienności obowiązkom?
Nie każdy z tych elementów można sprowadzić do jednej liczby.
Długoterminowe zarządzanie kapitałem należy oceniać nie tylko przez wynik finansowy, ale również przez poziom ryzyka, dostępność środków i zgodność z celami właściciela.
Przykładowy plan pierwszych 12 miesięcy po sprzedaży przedsiębiorstwa
Poniższy plan ma charakter organizacyjny i nie stanowi rekomendacji inwestycyjnej.
Miesiące 1–3: poznaj rzeczywistą sytuację
Z pomocą właściwych ekspertów:
- Uporządkuj rozliczenia transakcyjne.
- Potwierdź dostępne środki.
- Rozpoznaj obowiązki podatkowe.
- Zweryfikuj zobowiązania po closing.
- Zidentyfikuj potrzeby płynnościowe.
- Oceń bezpieczeństwo przechowywania aktywów.
- Ustal wstępne cele osobiste i rodzinne.
Rezultat: wiesz, jakim majątkiem dysponujesz i jakie ograniczenia musisz uwzględnić.
Miesiące 4–6: opracuj plan majątkowy
W zależności od potrzeb możesz:
- Przygotować całościowy obraz aktywów.
- Określić horyzonty finansowe.
- Ustalić akceptowalny poziom ryzyka.
- Przeanalizować koncentrację majątku.
- Wybrać model współpracy z doradcami.
- Zaplanować zasady raportowania.
- Rozpoznać kwestie sukcesyjne.
Rezultat: masz plan, który wynika z Twoich celów, a nie z przypadkowych ofert.
Miesiące 7–9: porządkuj strukturę i odpowiedzialność
Może to obejmować:
- Wdrożenie uzgodnionych zasad zarządzania.
- Ustalenie odpowiedzialności doradców.
- Przygotowanie dokumentacji.
- Ocenę potrzeb prawnych i podatkowych.
- Rozmowy z rodziną.
- Weryfikację zabezpieczeń organizacyjnych.
Rezultat: sposób podejmowania decyzji jest przejrzystszy.
Miesiące 10–12: dokonaj przeglądu
Sprawdź:
- Czy plan nadal odpowiada Twoim celom.
- Czy poziom ryzyka jest zrozumiały.
- Czy potrzeby płynnościowe zostały odpowiednio uwzględnione.
- Czy koszty są przejrzyste.
- Czy współpraca z doradcami działa zgodnie z założeniami.
- Czy rodzina rozumie przyjęte zasady.
- Czy nowe zobowiązania nie ograniczają nadmiernie Twojej swobody.
Rezultat: możesz świadomie aktualizować plan.
Nie każdy właściciel potrzebuje wszystkich tych działań w takiej kolejności.
Sytuacje pilne, szczególnie podatkowe, prawne i związane z bezpieczeństwem środków, powinny być rozwiązywane w odpowiednim terminie.
Dziesięć błędów przedsiębiorców przy zarządzaniu kapitałem po EXIT-cie
1. Traktowanie całej ceny sprzedaży jako gotówki dostępnej do inwestowania
Pomija się podatki, rozliczenia warunkowe i zobowiązania po transakcji.
2. Podejmowanie dużych decyzji pod presją
Po otrzymaniu kapitału właściciel angażuje środki bez odpowiedniej analizy.
3. Przenoszenie całego majątku do jednego nowego przedsięwzięcia
Może prowadzić do ponownej nadmiernej koncentracji ryzyka.
4. Zakładanie, że doświadczenie przedsiębiorcze zastępuje wiedzę inwestycyjną
Różne rodzaje aktywów wymagają odmiennych kompetencji.
5. Brak planu płynności
Majątek może posiadać określoną wartość, ale nie zapewniać środków wtedy, gdy są potrzebne.
6. Nieznajomość kosztów usług finansowych
Opłaty i prowizje mogą wpływać na ekonomiczny wynik zarządzania majątkiem.
7. Brak oceny konfliktów interesów
Właściciel nie rozumie, w jaki sposób wynagradzany jest doradca lub pośrednik.
8. Pomijanie sukcesji rodzinnej
Kapitał zostaje zgromadzony, ale nie istnieje odpowiedni plan jego przyszłego przekazywania.
9. Niewystarczające bezpieczeństwo informacji
Duże środki i ważne dokumenty nie są objęte odpowiednimi zasadami dostępu i kontroli.
10. Zastąpienie dawnej pracy nieustannym zarządzaniem inwestycjami
Właściciel formalnie odzyskuje swobodę, ale ponownie organizuje całe życie wokół decyzji finansowych.
Warto pamiętać, że celem EXIT-u może być większa wolność, a nie stworzenie nowego źródła codziennego stresu.
Jaki powinien być rezultat dziesiątego kroku?
Po zakończeniu odpowiednich prac właściciel powinien posiadać przejrzysty obraz swojej sytuacji majątkowej i zasady dalszego postępowania.
Zestawienie aktywów i zobowiązań
Wiadomo, jaki majątek posiada właściciel oraz jakie obowiązki pozostają do wykonania.
Plan płynności
Określono przewidywane potrzeby finansowe i odpowiednie źródła ich pokrycia.
Założenia dotyczące ryzyka
Właściciel rozumie, jakie rodzaje ryzyka wiążą się z poszczególnymi możliwościami.
Model współpracy z doradcami
Wiadomo, kto odpowiada za określone zadania, jakie posiada kompetencje i jak jest wynagradzany.
Zasady raportowania
Właściciel otrzymuje informacje potrzebne do oceny majątku i podejmowanych decyzji.
Plan sukcesyjny
W odpowiednim zakresie rozpoznano kwestie dotyczące przyszłego przekazywania majątku.
Zasady bezpieczeństwa
Przygotowano mechanizmy kontroli dostępu, podejmowania decyzji i ochrony informacji.
Cele osobiste i rodzinne
Plan majątkowy wspiera rzeczywiste potrzeby właściciela, a nie wyłącznie dążenie do określonej stopy zwrotu.
Rezultatem ostatniego kroku powinien być nie gotowy zestaw przypadkowych inwestycji, lecz świadomie zorganizowany proces zarządzania majątkiem.
Czy wealth management jest potrzebny, jeśli nie sprzedajesz firmy?
Takie pytanie jest szczególnie ważne w całym kompendium „Sukcesja czy EXIT?”.
Ponieważ sprzedaż nigdy nie była jedynym możliwym rezultatem przygotowania przedsiębiorstwa.
Możesz pozostać właścicielem i powierzyć codzienne zarządzanie profesjonalnemu zespołowi.
Wówczas znaczna część Twojego majątku może nadal być związana z firmą.
Nie oznacza to jednak, że nie powinieneś analizować całej sytuacji majątkowej.
Majątek skoncentrowany w przedsiębiorstwie
Warto wiedzieć, jak duża część aktywów rodziny zależy od wyników jednej organizacji.
Dochody właścicielskie
Możliwe korzyści z posiadania firmy powinny być oceniane z uwzględnieniem jej wyników, potrzeb finansowania i obowiązujących zasad prawnych.
Nie można zakładać gwarantowanych wypłat.
Ryzyko działalności
Przedsiębiorstwo nadal podlega zmianom rynkowym, konkurencji i innym zagrożeniom.
Sukcesja
Nawet jeśli nie sprzedajesz firmy, warto przygotować długoterminowy plan przekazywania praw i odpowiedzialności.
Przyszła możliwość EXIT-u
Jeżeli w kolejnych latach zechcesz sprzedać przedsiębiorstwo, odpowiednio przygotowany system zarządzania może ułatwić świadome podjęcie tej decyzji.
Zarządzanie majątkiem właściciela jest ważne nie tylko po sprzedaży, lecz także wtedy, gdy przedsiębiorstwo pozostaje jego głównym aktywem.
Jak Sukces Studio podchodzi do tematu kapitału po EXIT-cie?
W Sukces Studio nie traktujemy sprzedaży przedsiębiorstwa jako celu, który automatycznie kończy całą pracę nad przyszłością właściciela.
Transakcja może być początkiem kolejnego etapu, wymagającego odmiennych kompetencji i decyzji.
Jednak należy wyraźnie oddzielić strategiczne przygotowanie przedsiębiorcy od regulowanego doradztwa inwestycyjnego, zarządzania aktywami oraz specjalistycznego planowania prawnego i podatkowego.
Maciej Ziegler – strategia właścicielska i zmiana roli
Pomagam przedsiębiorcom porządkować cele, analizować przyszłe scenariusze i przygotowywać zmianę własnej roli po sukcesji lub EXIT-cie.
W obszarze zarządzania majątkiem kluczowe jest dla mnie to, aby właściciel rozumiał swoje potrzeby, cele i granice odpowiedzialności.
Nie świadczę w tej roli regulowanego doradztwa inwestycyjnego ani usług zarządzania portfelem.
Doradca finansowy i inwestycyjny
W zależności od zakresu świadczonych usług może wspierać odpowiednie planowanie finansowe i decyzje inwestycyjne, przy spełnieniu właściwych wymogów prawnych.
Doradca podatkowy
Może analizować skutki transakcji, późniejszych zdarzeń majątkowych i planowanych struktur.
Prawnik specjalizujący się w planowaniu majątkowym
Może pomagać przygotowywać rozwiązania dotyczące własności, dziedziczenia, sukcesji i odpowiednich zobowiązań.
Eksperci family office i wealth management
Mogą wspierać organizację i koordynację wybranych obszarów majątku, zależnie od swoich rzeczywistych kompetencji.
Specjaliści od ubezpieczeń i zarządzania ryzykiem
W określonych sytuacjach mogą pomagać oceniać potrzebę odpowiednich zabezpieczeń, przy zachowaniu właściwej analizy warunków produktów.
Mentoring i Grupy Mastermind B2B
Mogą służyć rozmowie o nowej roli przedsiębiorcy, celach życiowych i sposobie podejmowania decyzji.
Nie zastępują specjalistycznego doradztwa dotyczącego pieniędzy.
Rolą Sukces Studio jest wspieranie strategicznej spójności całego procesu. W kwestiach prawnych, podatkowych i inwestycyjnych należy korzystać z właściwych ekspertów.
Od czego zacząć, jeśli właśnie sprzedałeś przedsiębiorstwo?
Na początek odpowiedz na siedem pytań.
1. Jakim kapitałem rzeczywiście dysponuję po uwzględnieniu wszystkich zobowiązań?
2. Jakie są moje potrzeby finansowe na najbliższe lata?
3. Jaki poziom ryzyka rozumiem i jestem gotów zaakceptować?
4. Jakie cele chcę realizować jako właściciel majątku, a nie prezes firmy?
5. Kto posiada odpowiednie kompetencje, aby pomóc mi w planowaniu finansowym, prawnym i podatkowym?
6. Czy moja rodzina rozumie przyszłe zasady zarządzania i przekazywania majątku?
7. Czy sposób zarządzania kapitałem będzie wspierał życie, które chciałem zbudować po EXIT-cie?
Jeżeli nie masz jeszcze odpowiedzi, nie musisz od razu wybierać konkretnych produktów inwestycyjnych.
Zacznij od uporządkowania sytuacji i dobrania właściwych specjalistów.
Najczęściej zadawane pytania
Co zrobić z pieniędzmi po sprzedaży firmy?
Najpierw warto ustalić rzeczywiście dostępny kapitał, zobowiązania podatkowe i transakcyjne, potrzeby płynnościowe oraz cele osobiste i rodzinne.
Dopiero potem należy analizować możliwe rozwiązania finansowe z udziałem odpowiednich specjalistów.
Co to jest wealth management?
To szerokie określenie usług związanych z zarządzaniem i planowaniem majątku.
Zakres może obejmować inwestycje, płynność, ryzyko, planowanie sukcesyjne i inne zagadnienia, zależnie od dostawcy.
Czym różni się private banking od wealth management?
Private banking jest modelem obsługi bankowej dla określonych klientów.
Wealth management może obejmować szersze planowanie i zarządzanie majątkiem, choć w praktyce zakres usług poszczególnych instytucji bywa różny.
Co to jest family office?
To model organizacji zarządzania majątkiem rodzinnym, który może obejmować koordynację spraw finansowych, administracyjnych, prawnych i sukcesyjnych.
Czy każdy przedsiębiorca po EXIT-cie potrzebuje family office?
Nie.
Wybór rozwiązania zależy od skali i złożoności majątku, potrzeb rodziny oraz kosztów utrzymania odpowiedniej struktury.
Czy należy natychmiast inwestować pieniądze po sprzedaży?
Nie ma takiego ogólnego obowiązku.
Ważne jest jednak świadome zarządzanie okresem przejściowym, bezpieczeństwem środków, płynnością i ryzykiem.
Czy dywersyfikacja gwarantuje ochronę majątku?
Nie.
Może pomagać w ograniczaniu określonych rodzajów koncentracji, ale nie eliminuje ryzyka strat.
Czy warto kupować nieruchomości po EXIT-cie?
To zależy od celów, sytuacji majątkowej, akceptowanego ryzyka i charakteru konkretnej inwestycji.
Nie istnieje jedno rozwiązanie właściwe dla wszystkich przedsiębiorców.
Czy warto inwestować w nowe firmy?
Może to odpowiadać doświadczeniu i zainteresowaniom przedsiębiorcy, ale wymaga odpowiedniej analizy ryzyka, płynności i zakresu zaangażowania.
Co to jest plan płynności?
To uporządkowanie przewidywanych potrzeb finansowych i sposobu zapewnienia środków w odpowiednich terminach.
Czy fundacja rodzinna jest odpowiednia po sprzedaży firmy?
Może być jednym z narzędzi planowania majątkowego, ale jej przydatność zależy od celów, struktury aktywów i aktualnych przepisów.
Wymaga indywidualnej analizy prawnej i podatkowej.
Jak wybrać doradcę inwestycyjnego?
Warto zweryfikować uprawnienia, zakres usług, model wynagrodzenia, koszty, sposób przedstawiania ryzyka i ewentualne konflikty interesów.
Czy bankowy doradca odpowiada za całą moją sytuację majątkową?
Nie należy tego zakładać.
Zakres odpowiedzialności wynika z charakteru i warunków świadczonej usługi.
Czy trzeba przygotować dzieci do zarządzania majątkiem?
Może to być bardzo ważne, szczególnie jeśli planujesz długoterminową sukcesję majątkową.
Wiedza finansowa i jasne zasady odpowiedzialności mogą wspierać przyszłe decyzje.
Czy wealth management ma sens bez sprzedaży przedsiębiorstwa?
Tak.
Właściciel nadal posiadający firmę może potrzebować planowania płynności, analizy koncentracji majątku i sukcesji, choć zakres działań będzie inny.
Sprzedałeś firmę. Teraz zdecyduj, jaką rolę ma pełnić Twój kapitał
Przez wiele lat budowałeś przedsiębiorstwo.
To ono generowało przychody, wymagało inwestycji i pochłaniało znaczną część Twojego czasu.
Teraz być może zakończyłeś ten etap.
Masz kapitał, doświadczenie i możliwość podejmowania nowych decyzji.
Jednak nie musisz natychmiast tworzyć kolejnej firmy ani angażować pieniędzy w pierwsze przedstawione przedsięwzięcie.
Najpierw ustal, co chcesz osiągnąć.
Jak chcesz żyć?
Jakie potrzeby ma Twoja rodzina?
Jakie ryzyka są dla Ciebie akceptowalne?
Jakich decyzji nie chcesz już podejmować samodzielnie?
Jaki majątek chcesz pozostawić kolejnym pokoleniom?
I w jaki sposób chcesz korzystać ze swobody, którą miała zapewnić sprzedaż przedsiębiorstwa?
Kapitał nie powinien stać się Twoim nowym szefem. Powinien być narzędziem realizacji świadomie wybranych celów.
Zadbaj o odpowiednich doradców.
Rozumiej ryzyka.
Kontroluj zobowiązania.
Przygotuj rodzinę.
I pamiętaj, że prawdziwym rezultatem dobrze zaplanowanego EXIT-u może być nie tylko uzyskana cena, ale również większa możliwość samodzielnego decydowania o przyszłości.
Maciej Ziegler
Sukces Studio – strategia, mentoring i architektura decyzji biznesowych
Materiał ma charakter ogólnoinformacyjny i edukacyjny. Nie jest rekomendacją inwestycyjną, indywidualnym doradztwem finansowym, poradą prawną, podatkową ani ofertą jakiegokolwiek instrumentu finansowego. Przed podjęciem konkretnych decyzji majątkowych i inwestycyjnych należy przeprowadzić odpowiednie analizy z udziałem uprawnionych specjalistów.
Musisz być zalogowany, aby dodać komentarz.